-Afirman que, el endeudamiento excede las pertenencias partidarias, pues hay gente que ha votado al actual Gobierno Nacional más de una vez y hoy exigen y necesitan una solución colectiva-
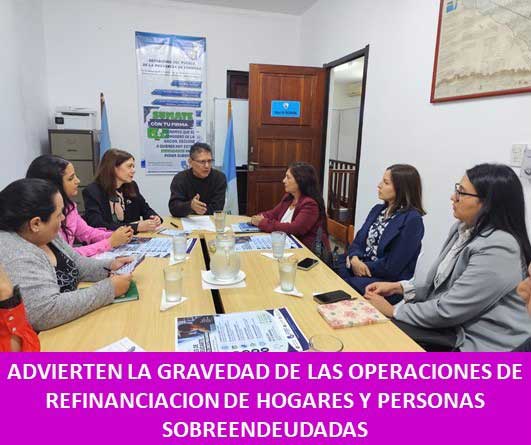
En la Sede de la Defensoría del Pueblo de la Provincia de Formosa, se llevó a cabo una -Reunión de Trabajo e Informativa-, de la cual participaron la Subsecretaría de Defensa al Consumidor y Usuario, a cargo del Arq. Edgar A. Pérez, la Directora de Protección y Promoción de los Derechos del Consumidor y Usuario, Dra. Mónica Galeano, las Abogadas Conciliadoras Pamela Hermosilla, Giuliana Mareco y Celeste Ortiz, quienes fueron recibidos por el Ombudsman Provincial, Dr. José Leonardo Gialluca, la Defensora Adjunta, Sylvina M. Portillo y Asesores Letrados, con la finalidad de coordinar gestiones y acciones, así como canales de contacto, ante el incremento exponencial de diversos casos de endeudamientos en nuestra provincia, tanto con entidades bancarias, tarjetas de crédito y billeteras virtuales. Ambas Instituciones coincidieron en la importancia de visibilizar esta situación que, afecta a una parte significativa de la sociedad y dejar de negar la misma, como lo viene haciendo el Gobierno Nacional, dado que, la citada atraviesa a más de 20 millones de argentinos. Se resaltó que, la situación de endeudamiento coloca a los deudores entre la espada y la pared, por lo que, compartirlo en comunidad, entendiendo que es un problema colectivo y que la solución la vamos a generar entre todos, es la única salida que observamos en este momento. Se cuestionó las explicaciones del Estado Nacional que atribuyen el endeudamiento a gastos vinculados con el consumo recreativo, no es un televisor ni un auto ni nada de eso; como así también, se apuntó contra las tasas de interés aplicadas por determinadas plataformas financieras, las billeteras virtuales, las cuales tienen tasas que depende de la persona y su scoring (comportamiento financiero) que van del 30 al 1370 por ciento. Se señaló que en la actualidad las personas endeudadas no toman un crédito para financiar un consumo, sino que lo utilizan para cancelar o refinanciar una deuda prexistente. Esta refinanciación puede constituir una herramienta legítima para solucionar dificultades transitorias, sin embargo, cuando se realiza a tasas elevadas y con sucesivas capitalizaciones, cargos o extensión de plazos, se transforma en un mecanismo que incrementa permanentemente el capital endeudado, generándose un círculo donde a partir de la deuda original, la persona accede a una refinanciación que la lleva a un grave sobreendeudamiento con ganancias extraordinarias para las entidades crediticias o billeteras virtuales y de allí surge la necesidad de una protección adicional, donde el Estado Nacional está obligado a involucrarse.
Desde el Organismo de la Constitución, se informó los requerimientos efectuados al Presidente del BCRA, Santiago Bausili, para que dentro de sus competencias regulatorias y de supervisión del sistema financiero, adopten medidas tendientes a: 1. Reducir las tasas de interés aplicables a la refinanciación de préstamos personales y otras financiaciones destinadas al consumo. 2. Disminuir el costo financiero total (CFT) de dichas operaciones, evitando que comisiones, cargos, seguros y otros conceptos produzcan un costo sustancialmente superior al que surge de la sola consideración de la tasa nominal anual (TNA). 3. Revisar los mecanismos de determinación de las tasas aplicables a la refinanciación de deudas, particularmente cuando el consumidor se encuentra en una situación de dificultad económica y procura regularizar voluntariamente su obligación. 4. Fortalecer las medidas regulatorias destinadas a evitar que la refinanciación de una deuda se convierta en un mecanismo de perpetuación del endeudamiento, mediante tasas, cargos o sistemas de amortización que hagan materialmente imposible la cancelación del capital. 5. Profundizar la protección de los usuarios de servicios financieros mediante mecanismos de información clara, comparable, accesible y comprensible sobre TNA, TEA, CFT, cantidad de cuotas, capital adeudado, intereses, comisiones, cargos y monto total a pagar. 6. Establecer un parámetro máximo para el Costo Financiero Total (CFT) aplicable a las operaciones de refinanciación de deudas de consumo, de modo que dicho costo no exceda la variación interanual del Índice de Precios al Consumidor (IPC) publicado por el Instituto Nacional de Estadística y Censos (INDEC).