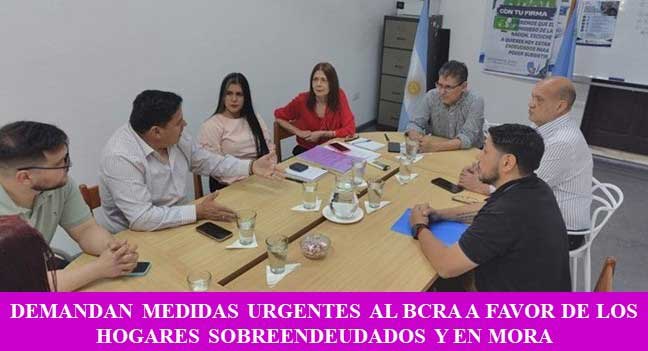
En la Sede de la Defensoría del Pueblo de la Provincia de Formosa, se llevó a cabo la segunda -Reunión de Trabajo Interinstitucional-, para continuar abordando el sobreendeudamiento de los hogares en nuestra provincia, mora y altas tasas de intereses que continúan cobrando las entidades financieras y no financieras, siendo estas últimas las que han tenido un crecimiento exponencial en nuestro mercado local, “consolidando una tendencia de bancarización periférica con los sectores sociales más vulnerables” y donde coexisten actores tradicionales como cooperativas, mutuales, grandes cadenas de ventas de electrodomésticos, plataformas fintech, a lo que se le suman préstamos y tarjetas de crédito.
En la misma, estuvieron presentes el Subsecretario de Gobierno del Municipio de la Ciudad de Formosa, Dr. José Olmedo y el Asesor Legal German Recalde, la Directora de la Subsecretaria de Defensa al Consumidor y Usuario, Dra. Mónica Galeano, por la Asociación Camino Azul TEA Formosa, su Presidente Florencia Nahir Santa Cruz, Ricardo Gavilán en nombre del Presidente Provisional de la Cámara de Diputados de la Provincia de Formosa, Dr. Armando Felipe Cabrera y otras Fundaciones y Asociaciones, que fueron recibidos por el Ombudsman Provincial, Dr. José Leonardo Gialluca y Asesores Letrados del Organismo. Dado que recién en los últimos días de este mes se definirá qué proyectos en el Congreso de la Nación quedarán en condiciones de pasar a votación en el recinto, lo cual, demandará tiempo, que es lo que no les sobra a los hogares endeudados, se decidió remitir una formal petición al Titular del BCRA Lic. Santiago Bausili, solicitándole de manera urgente dentro de su competencia se aborden los siguientes puntos:
1) Fijación de un tope de emergencia para el CFT: Emitiendo una Circular que determine que el Costo Financiero Total (CFT) efectivo anual para operaciones de refinanciación de créditos de consumo y saldos de tarjetas de crédito, no pueda exceder ni superar la variación interanual del Índice de Precios al Consumidor (IPC) medido por el INDEC.
2) Baja urgente de tasas nominales y efectivas (TNA y TEA): Disponiendo la reducción inmediata de las tasas que los bancos y los Proveedores No Financieros de Crédito (PNFC) aplican a los usuarios en situación de vulnerabilidad.
3) Inclusión obligatoria de Proveedores No Financieros: Extender obligatoriamente los topes y regulaciones establecidos en los puntos anteriores a los Proveedores No Financieros de Crédito (PNFC), tales como mutuales, cooperativas, cadenas de electrodomésticos y empresas fintech, unificando definitivamente los criterios de protección de los consumidores.
4) Prohibición absoluta del anatocismo: Vetar la capitalización sucesiva, punitoria y compensatoria de intereses en las refinanciaciones de tarjetas de crédito y préstamos personales, determinando por norma que los planes de pago se calculen obligatoriamente sobre el saldo de capital original remanente.
5) Garantía de transparencia informativa y «Hoja de Ruta Financiera»: Exigiendo a las entidades crediticias, sin distinción alguna, la obligación de entregar una «Hoja de Ruta Financiera» clara, simplificada y vinculante, antes de la firma de cualquier acuerdo de refinanciación. Esta consistirá en una Hoja de Resumen Obligatoria de página única donde figure explícitamente la diferencia entre el capital original y el monto total final que el usuario terminará pagando.
6) Protección a sectores de ingresos vulnerables: Estableciendo alertas tempranas, esquemas de reestructuración accesibles y un Régimen Especial para deudores hipervulnerables, incluyendo a jubilados, pensionados y titulares de asignaciones sociales y de la seguridad social, fijando un tope máximo de afectación del 20% sobre el haber líquido percibido para las cuotas de refinanciación.
7) Freno al aumento de comisiones: Limitar las subas en los costos de mantenimiento de cuentas y tarjetas, tomando como techo el IPC del mes anterior y prohibiendo expresamente modificaciones unilaterales sin un aviso previo de 60 días.
8) Realización de auditorías de oficio: Instruir a la Superintendencia de Entidades Financieras y Cambiarias para que fiscalice de forma directa la oferta y colocación de créditos preaprobados a través de cajeros automáticos y plataformas electrónicas destinadas a los sectores de menores recursos.
9) Creación de mecanismos legales de alivio financiero: Implementar de forma complementaria toda otra medida que tienda a establecer canales para que los deudores accedan a una refinanciación justa y no especulativa de sus obligaciones, garantizando simultáneamente el derecho de cobro de los acreedores tanto financieros como no financieros bajo un marco regulatorio estricto que impida el abuso de su posición dominante y proteja la estabilidad económica de los hogares argentinos en situación de ahogo financiero.
Por último, Gialluca señaló que, la respuesta del Gobierno Nacional a la compleja situación de los hogares endeudados se limita a la desprotección y a apadrinar los negocios financieros. Allí donde había una necesidad, en lugar de un derecho, se creó un gran negocio, a través de una política explícita de desregulación y liberalización, el Estado Nacional abandonó su rol de protección a los consumidores, permitiendo que las urgencias de la población quedaran expuestas a las reglas de un mercado particularmente desigual -en términos del vínculo entre empresa y usuario- como el financiero. Agregó que, las políticas oficiales promovieron el sobreendeudamiento mediante la desregulación del crédito para el consumo y a través del DNU 70/23, se eliminaron los topes a las tasas de intereses punitorios. En sintonía con esta flexibilización, se favoreció la expansión de las empresas Fintech y de otros proveedores de crédito no financieros mediante la virtualización y la quita de requisitos para la formulación de los contratos. Esta simplificación digital facilitó la obtención de préstamos a un solo clic y sin firma, pero operó contra el derecho a la información de los y las consumidoras, despojándolos de las garantías básicas al momento de asumir nuevas obligaciones.